
Martin Ruf
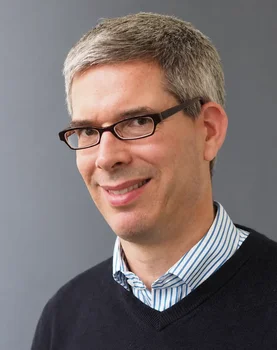
Martin Ruf ist Professor für International Business Taxation an der Universität Tübingen und forscht zur Unternehmens- und Erbschaftsbesteuerung.
Über die Quelle
Martin Ruf hat seit 2012 den Lehrstuhl für International Business Taxation an der Eberhard Karls Universität Tübingen inne. Er studierte Betriebs- und Volkswirtschaftslehre in Tübingen, Hagen, Louvain-la-Neuve und Durban und wurde an der Universität Mannheim promoviert. Gastaufenthalte führten ihn an die University of Oxford, das Dartmouth College und die NHH Norwegian School of Economics. (Quelle: Profil Universität Tübingen)
Seine Forschung zur Besteuerung von Unternehmen und Individuen ist in Fachzeitschriften wie dem Journal of Accounting and Economics, dem Economic Journal und dem Journal of Public Economics erschienen; er ist außerdem Mitautor des Lehrbuchs "Besteuerung der Unternehmen". (Quelle: Profil Universität Tübingen)
In den vergangenen Jahren hat er sich nach eigener Aussage verstärkt mit der Erbschaftsteuer befasst, vor allem mit der Frage, ob die weitgehende Steuerfreiheit von Betriebsvermögen Arbeitsplätze schützt. Ergebnisse dazu hat er mit Stefan Moderau in einem Arbeitspapier veröffentlicht und in einem Video der Universität Tübingen vorgestellt.
Links
Faktenfackel Bewertung
Ruf ist ein ausgewiesener Fachwissenschaftler auf dem Gebiet, zu dem er sich äußert, und seine Zahlen stützt er auf amtliche Statistiken und veröffentlichte Studien. Wie sich die Zahlen aus seinem Video zu amtlichen Quellen und den zitierten Studien verhalten, steht in der Einordnung des Thesenchecks. Zu beachten ist, dass er keine neutrale Zusammenfassung des Forschungsstands liefert, sondern eine Position vertritt: Er will die Begünstigung von Betriebsvermögen abschaffen und moderate Steuersätze einführen. Ein erheblicher Teil der Belege stammt aus seiner eigenen Arbeit, die bisher als Arbeitspapier vorliegt.
Fazit
Eine fachlich glaubwürdige Quelle, die ihre Zahlen belegt, aber erkennbar für eine Reform argumentiert. Im Einzelfall lohnt der Blick in die genannten Studien.